

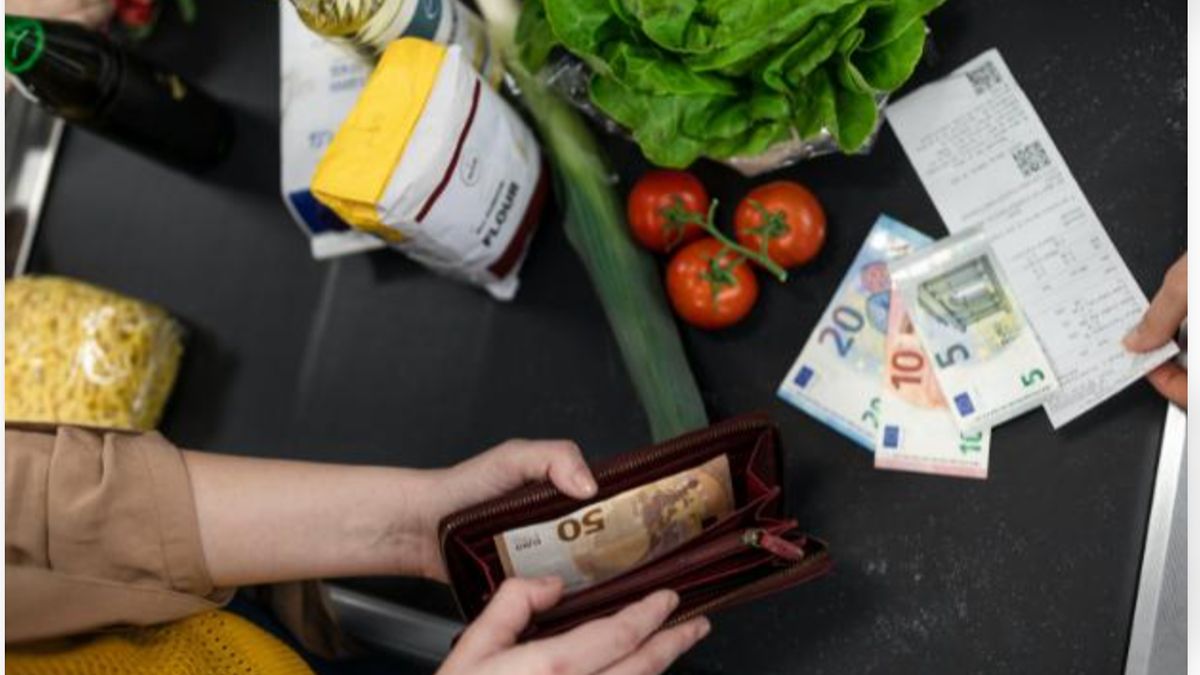
Ogni mese anche le famiglie toscane fanno i conti con lo scontrino del supermercato, le bollette e il costo della vita. Per un numero crescente di persone, però, non basta più amministrare con attenzione le entrate: bisogna ricorrere al credito per arrivare alla fine del mese. È la realtà descritta da La Toscana nascosta, il rapporto della CGIL Toscana curato da IRES Toscana, con il contributo di Federconsumatori Toscana.
La fotografia va oltre le fasce tradizionalmente più esposte alla povertà. La vulnerabilità economica coinvolge anche lavoratori dipendenti, pensionati e famiglie della classe media, in un territorio che presenta livelli elevati di ricorso al credito. Dietro la possibilità di pagare a rate si nasconde, in molti casi, la difficoltà di sostenere le spese ordinarie con redditi insufficienti.
Quasi 7 toscani su 10 hanno un finanziamento attivo. Secondo il rapporto, il 69,2% della popolazione considerata, pari a circa 2,18 milioni di persone, ha un finanziamento attivo: mutui, prestiti personali o rateizzazioni. Il 52,8% ha inoltre impegni con società di credito al consumo. Numeri che collocano la Toscana ai vertici nazionali per ricorso al credito, ma che vanno letti con una precisazione: avere un finanziamento non significa, di per sé, essere in difficoltà o sovraindebitati. Il problema emerge quando il debito diventa necessario per sostenere consumi essenziali e spese che il reddito corrente non riesce più a coprire.
Una parte delle famiglie ricorre infatti al credito non tanto per acquistare una casa o affrontare una spesa importante, quanto per pagare la spesa alimentare, le utenze, l’affitto o la riparazione dell’auto. Il rapporto richiama l’attenzione su un indebitamento legato alle necessità quotidiane, anche se non fornisce una serie storica che consenta di misurare nel tempo lo spostamento dalle spese per investimenti a quelle per la sussistenza.
«Molte famiglie si indebitano per le spese correnti», sottolinea Rossano Rossi, segretario generale della CGIL Toscana. «Con salari e pensioni troppo bassi, il credito al consumo diventa un sostituto del reddito per riuscire semplicemente a tirare avanti». Per Laura Grandi, presidente di Federconsumatori Toscana, «siamo di fronte a un credito di pura sussistenza. Quando ci si indebita per pagare le utenze o la spesa alimentare, si entra in un circolo vizioso pericolosissimo».
Il fenomeno non può essere letto soltanto come una somma di difficoltà individuali. Il rapporto lo riconduce a una fragilità più ampia, legata alla debolezza dei salari e del potere d’acquisto, alla precarietà del lavoro e alle trasformazioni del sistema produttivo regionale. La perdita di peso dell’industria e la crescita di un terziario non sempre capace di offrire occupazione stabile e ben retribuita contribuiscono a rendere più vulnerabili ampie fasce di popolazione. Il ricorso alle rate diventa così anche il sintomo di un equilibrio sempre più difficile tra redditi e costo della vita.
Rinunce alle cure e rischio usura. Quando le entrate non bastano, le conseguenze non si fermano ai bilanci domestici. A essere sacrificata è anche la salute. Oltre 560 mila toscani, pari al 15,2% della popolazione, dichiarano di aver rinunciato alle cure mediche o alla prevenzione; più di 220 mila lo hanno fatto per ragioni economiche. È uno degli indicatori più netti di come le difficoltà quotidiane possano tradursi nella rinuncia a bisogni essenziali.
Quando il credito ordinario non è più accessibile, le alternative possono diventare ancora più rischiose. Secondo le stime riportate nell’indagine, oltre 60 mila persone all’anno si rivolgono ai banchi dei pegni e ai «compro oro» per ottenere liquidità immediata. Sul fronte delle attività economiche, tra le 8.000 e le 10.000 partite IVA, piccole imprese e attività commerciali sarebbero esposte a fenomeni di usura o estorsione. Si tratta di stime, non di una conta esaustiva, ma la loro dimensione restituisce la gravità del problema: quando il bisogno di denaro diventa urgente e mancano alternative accessibili, aumenta il rischio di finire in circuiti illegali.
Il rapporto richiama anche forme di indebitamento meno visibili, come la cessione del quinto, e nuove modalità di pagamento rateale, tra cui il Buy Now Pay Later, particolarmente rilevanti per i giovani. Strumenti che non sono necessariamente problematici in sé, ma che possono rendere meno percepibile il peso complessivo degli impegni assunti. La facilità con cui si dilaziona un pagamento non elimina il debito: ne sposta il costo nel tempo.
La mappa del debito: Siena al settimo posto in Toscana. In Italia il debito medio familiare da credito al consumo, esclusi i mutui per la casa, è pari a 6.657 euro. La Toscana supera questo valore in quasi tutte le province e ne colloca quattro nei primi dieci posti della graduatoria nazionale.
Siena occupa il settimo posto in regione, con 7.117 euro di debito medio per famiglia, e il trentaquattresimo in Italia: circa il 6,9% in più rispetto alla media nazionale. È una posizione che invita a guardare oltre l’immagine di un territorio tradizionalmente solido. Anche qui il costo dell’abitare, la precarietà lavorativa e la perdita di potere d’acquisto costituiscono elementi importanti del contesto in cui le famiglie devono far quadrare i conti, pur senza che il dato provinciale permetta di stabilire quanto ciascun fattore incida sul livello di indebitamento.
La graduatoria regionale è guidata da Massa-Carrara, con 8.373 euro per famiglia, seguita da Pistoia (8.168), Pisa (8.091), Lucca (7.971), Livorno (7.679) e Prato (7.646). Dopo Siena vengono Arezzo (7.027), Firenze (6.753) e Grosseto (6.467), l’unica provincia toscana sotto la media nazionale.
Il quadro non è semplicemente quello di una regione in cui si ricorre molto al credito. È quello di una società italiana in cui una quota significativa di famiglie rischia di utilizzarlo per compensare l’insufficienza delle entrate, con conseguenze che vanno dalla salute alla tenuta delle piccole attività economiche. Per questo la risposta non può limitarsi a invitare le persone a gestire meglio le rate o a intervenire quando la situazione è già compromessa.
Le conclusioni del rapporto chiamano in causa politiche capaci di agire sulle cause della fragilità: salari adeguati, lavoro meno precario, rafforzamento del welfare e della sanità, contrasto al sovraindebitamento e all’usura, rilancio della politica industriale. Perché il credito può distribuire una spesa nel tempo, ma non può sostituire stabilmente un reddito insufficiente. E una Toscana sempre più esposta al debito deve interrogarsi non soltanto su quante famiglie chiedano denaro in prestito, ma anche sulle ragioni per cui tante faticano a vivere del proprio lavoro.
Autore


